Aquinas Morning Briefing: 1 września 2026
Przegląd wykonawczy: Jesienna presja i rosnące napięcia
Gdy światowe rynki przekraczają próg września 2026 roku, tradycyjna sezonowa ostrożność, znana jako „efekt września”, dała o sobie znać z natychmiastową siłą. W ten wtorek, 1 września 2026 roku, aktywa ryzykowne na giełdach międzynarodowych rozpoczęły sesję pod wyraźną presją, napędzaną gwałtownym wzrostem rentowności obligacji skarbowych, rosnącymi obawami o koszty energii oraz odnowionymi tarciami geopolitycznymi na Bliskim Wschodzie.
Go Beyond the Briefing: The Pro Execution Strategy
This briefing provides the essential context. Our Pro Members receive the full operational layer: tactical moves and portfolio rebalancing driven by the Aquinas AI Engine. Move from information to execution capacity.
View Pro Strategy & Portfolios — 34% OFF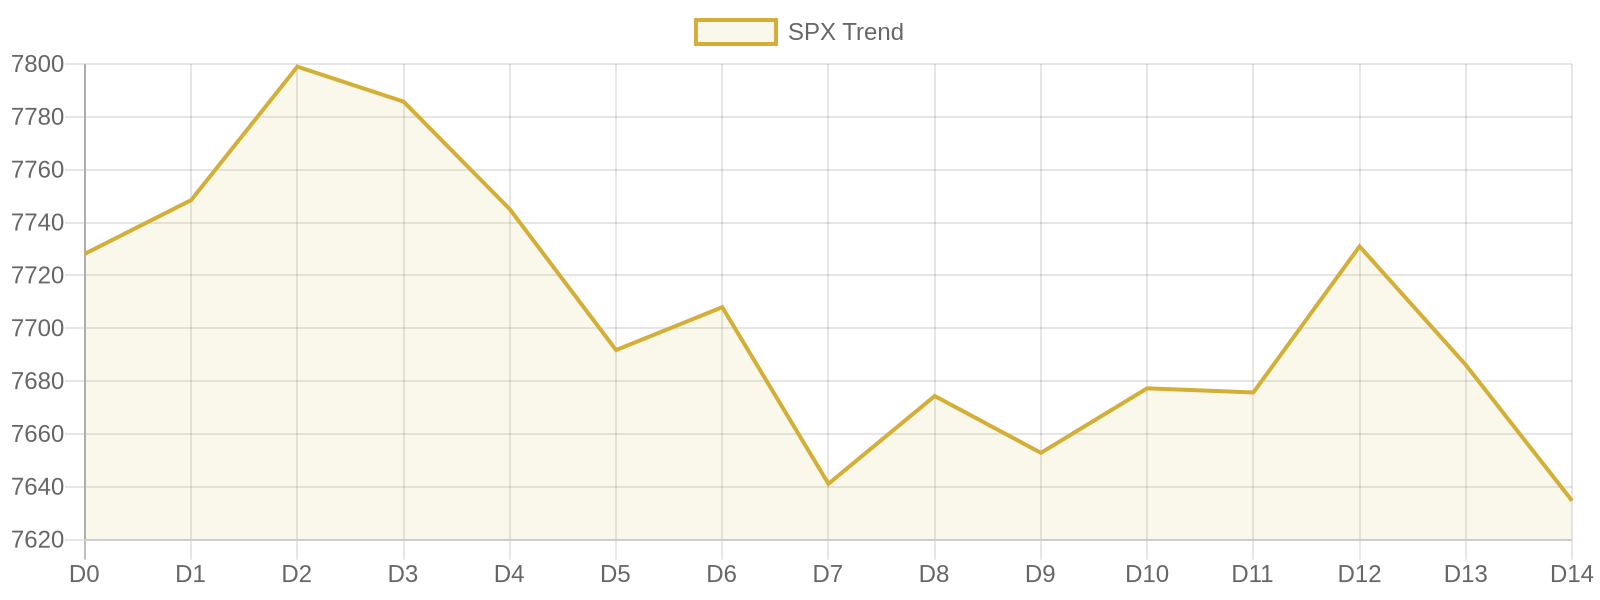
Indeks S&P 500 (SPX) spadł o -0,67%, zamykając się na poziomie 7 634,75 pkt, podczas gdy indeks zmienności CBOE Volatility Index (VIX) wzrósł o +5,97% do 15,82, co sygnalizuje wyraźny zwrot ku pozycjom defensywnym. Rynki długu doświadczyły przyspieszonej wyprzedaży, co wywindowało rentowność 10-letnich amerykańskich obligacji skarbowych (USGG10YR) do 4,78%, a obligacji 30-letnich do 5,27%. Na rynku walutowym kurs EUR/USD utrzymał się na poziomie 1,16, natomiast złoto lokacyjne (XAU) zanotowało najznaczniejszy spadek dnia, zniżkując o -1,76% do 4 406,40 USD za uncję pod ciężarem rosnących realnych stóp procentowych i silnego dolara amerykańskiego. Bitcoin (BTC/USD) był notowany na poziomie 78 090,00 USD, zmagając się ze szerszym kryzysem płynnościowym obejmującym różne klasy aktywów.
Narracja makroekonomiczna: Skok rentowności obligacji i geopolityczna presja na rynek energii
Głównym katalizatorem dzisiejszej korekty rynkowej jest nałożenie się uporczywej presji inflacyjnej i strukturalnych realiów fiskalnych. Długoterminowe aktywa dochodu stałego pozostają pod silną presją, w miarę jak uczestnicy rynku na nowo oceniają ścieżkę polityki pieniężnej Rezerwy Federalnej. Wraz z osiągnięciem przez referencyjną rentowność obligacji 10-letnich kilkumiesięcznych maksimów w pobliżu 4,78%, koszty kapitału w strukturach długu korporacyjnego i skarbowego rosną, co ogranicza wyceny akcji.
Te niekorzystne czynniki dla rynku długu potęgowane są przez gwałtowny wzrost ryzyka geopolitycznego. Napięcia militarne między Stanami Zjednoczonymi a Iranem na Bliskim Wschodzie, w połączeniu z zagrożeniami logistycznymi w cieśninie Ormuz, wywindowały cenę ropy Brent powyżej 92 USD za baryłkę. Wyższe koszty surowców energetycznych działają jak natychmiastowy podatek obciążający globalną produktywność przemysłową, jednocześnie rozpalając na nowo ryzyko inflacji bazowej, co komplikuje luzowanie polityki pieniężnej przez banki centralne. Spadek ceny złota do 4 406,40 USD — mimo jego historycznej roli bezpiecznej przystani — odzwierciedla natychmiastowy koszt alternatywny narzucony przez wysokie rentowności nominalne i realne stopy procentowe, dowodząc, że nawet aktywa trwałe podlegają krótkoterminowym przesunięciom płynnościowym.
Perspektywa Aquinasa: Odróżnienie substancji od przypadłości
Z perspektywy klasycznego realizmu arystotelesowsko-tomistycznego turbulencje na rynkach finansowych często wynikają z fundamentalnego pomieszania substancji (istotnej, trwałej rzeczywistości aktywów produkcyjnych) oraz przypadłości (ulotnych, drugorzędnych zjawisk codziennych wahań cen i nastrojów rynkowych).
W okresach sezonowego niepokoju uczestnicy rynku często pozwalają, aby przypadłościowy szum — taki jak krótkoterminowe nagłówki prasowe, emocjonalny pęd czy spekulacyjna panika — przesłonił leżącą u podstaw prawdę ekonomiczną. Prawdziwe zarządzanie finansami i roztropność instytucjonalna (prudentia) wymagają, abyśmy oceniali alokację kapitału nie przez pryzmat przemijających namiętności, lecz poprzez rzetelną analizę przyczynowości celowej, wartości wewnętrznej oraz integralności strukturalnej. Rosnące rentowności i wstrząsy geopolityczne stanowią realne punkty oporu w czasie, jednak muszą być mierzone w konfrontacji z autentycznymi zdolnościami produkcyjnymi oraz porządkiem moralnym podmiotów gospodarczych.
Propozycja wartości: Sygnał ponad szumem
Poruszanie się po krajobrazie finansowym 2026 roku wymaga intelektualnego zakotwiczenia, zdolnego do oddzielenia prawdy strukturalnej od rynkowych emocji. Podczas gdy powszechny konsensus rynkowy często chwieje się między bezkrytycznym entuzjazmem a paraliżującym lękiem, nasze ramy analityczne stosują pierwsze zasady, rygorystyczną weryfikację empiryczną oraz teleologiczną przejrzystość wobec każdej klasy aktywów.
W tym szumie Aquinas Intelligence dostarcza sygnał.
Łącząc ścisłe wskaźniki ilościowe z niezmiennymi zasadami metafizycznymi, umożliwiamy inwestorom instytucjonalnym i wnikliwym liderom dostrzeganie autentycznej wartości, przewidywanie zmian strukturalnych oraz utrzymanie spokoju strategicznego, gdy krótkoterminowa zmienność destabilizuje szeroki konsensus.
Horyzont strategiczny i wezwanie do działania
Gdy wysokie koszty obsługi długu oraz geopolityczne wąskie gardła w sektorze energetycznym wystawiają na próbę odporność rynku w drugiej połowie 2026 roku, bierna obserwacja przestaje być skuteczną strategią ochrony kapitału. Wnikliwi inwestorzy muszą aktywnie dostosować swoje portfele w stronę odpornych bilansów, nieobciążonych dóbr realnych oraz autentycznych zdolności produkcyjnych. Szansa należy do tych, którzy działają z jasnością, zanim pęd rynkowy ponownie zmieni kierunek.
Aby uzyskać pełny dostęp do naszych pogłębionych analiz instytucjonalnych, indywidualnego audytu aktywów oraz oceny ryzyka w czasie rzeczywistym na platformie Triuvo: